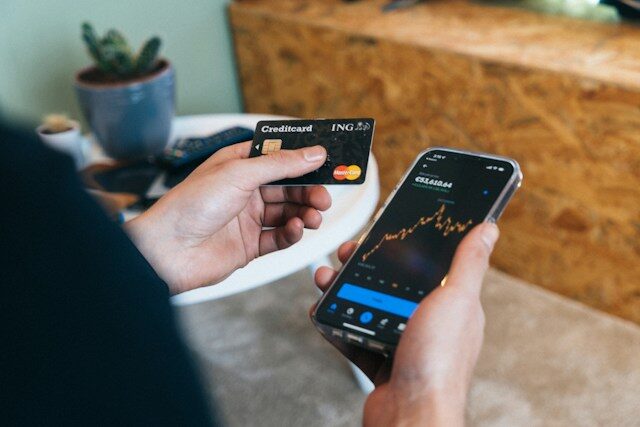
Consumatorii si companiile au ajuns sa pretinda ca plata si emiterea documentelor sa functioneze ca un singur organism: rapid, predictibil si verificabil. Legatura cu Mastercard nu inseamna doar acceptarea unui card, ci o infrastructura care imbina securitatea de retea cu standarde pentru identitate, reconciliere si urmarirea tranzactiilor. In practica, asta scurteaza ciclurile de incasare, reduce erorile si transforma documentele in active digitale cu valoare operationala reala.
De ce legatura cu Mastercard accelereaza plata si documentele
O parte critica a valorii aduse de Mastercard tine de interoperabilitate. Din momentul in care un comerciant initiaza o tranzactie, reteaua orchestreaza autorizarea, autentificarea si decontarea pe baze standardizate. Aceeasi disciplina a datelor permite atasarea metadatelor relevante pentru facturi, chitante si ordine de plata, asa incat documentele sa nu mai fie doar anexe, ci extensii verificabile ale fluxului financiar.
Securitatea nativa prin tokenizare de retea si EMV 3DS ajuta la reducerea fraudei fara a sacrifica experienta. Pentru organizatiile care emit documente, asta se traduce in mai putine contestatii, audit mai simplu si o trasabilitate clara a evenimentelor. In plus, Click to Pay si card-on-file, bazate pe standarde, uniformizeaza modul in care clientii aproba platile recurente sau la distanta.
- Autorizari mai bune: rate de aprobare crescute prin tokenizare, actualizari de cont si reguli rafinate.
- Reducere de risc: SCA, EMV 3DS si monitorizare comportamentala limiteaza chargeback-urile si abuzurile.
- Cash-flow previzibil: decontari ritmice si rapoarte standard faciliteaza planificarea lichiditatilor.
- Reconciliere rapida: referinte comune intre plati si documente minimizeaza imbinarea manuala.
- Experienta coerenta: aceleasi standarde pe web, mobil si POS evita frictiunile inutile.
Pe partea de documente, extinderea detaliilor tranzactiei in chitante digitale si facturi automate elimina dublarea muncii. Fiecare plata poate genera un set de evidente: ID tranzactie, profil client, metoda autentificata, suma incasata si taxe. Acestea se mapeaza pe linii de factura, punand la dispozitie un dosar complet pentru contabilitate, raportare si controale interne.
Nu in ultimul rand, colaborarea cu ecosisteme ERP si CRM aduce consistenta. Un singur client, un singur profil, o singura vedere a soldului si a documentelor. Cand plata reuseste, statusul se sincronizeaza in timp real, declansand emiterea automata a chitantei, inchiderea facturii si notificarea catre client. Transparenta rezultatului reduce tichetele de suport si clarifica asteptarile.
Pentru verticale reglementate, trasabilitatea devine un avantaj competitiv. Politicile de retentie si jurnalizarea evenimentelor, combinate cu standardele Mastercard, construiesc un fir digital auditat cap-coada: de la intentie de plata la documentul final. Cand autoritatile sau auditorii cer dovezi, raspunsul se obtine in minute, nu in saptamani.
Cazuri de utilizare in facturare si emitere de documente
In abonamente, relatia cu Mastercard simplifica platile recurente prin tokenizare si regulile STored Credentials. Facturile se emit programat, iar incasarile ruleaza fara reintroducerea datelor cardului. Daca un card expira, Actualizarea de Cont reduce intreruperile. In back-office, reconcilierea marcheaza automat facturile ca platite, generand chitante si rapoarte zilnice agregate.
In platile la cerere, Pay-by-Link si codurile QR duc clientul in fluxuri cu autentificare adaptiva. Fie ca vorbim de proforme, notificari de scadenta sau taxe ad-hoc, documentul include referinte unice care insotesc plata pana la decontare. Astfel, nu mai apar incasari neatribuite, iar fiecare tranzactie inchide o creanta concreta.
- Abonamente B2B si B2C: cicluri lunare, trimestriale sau anuale cu facturare automata.
- Self-service portal: clientul descarca facturi, plateste online si obtine chitante instant.
- Servicii pe proiect: milestone-uri facturate etapizat, integrate cu plati partiale.
- Taxe administrative: emitere rapida, plata imediata, validare prin webhook si inchidere document.
- Retururi si note de credit: refund directionat, documentatie corelata si istoric unificat.
Pentru educatie, sanatate sau utilitati, fluxurile multi-canal sunt esentiale. Un parinte poate plati cu cardul salvat din aplicatie, primi chitanta pe e-mail si vedea istoricul in cont. O clinica poate emite devize, incasa avansuri si emite facturi consolidate la externare. Fiecare pas este sustinut de aceeasi retea de acceptare si aceleasi standarde de securitate.
In comertul hibrid, comenzile online cu ridicare din magazin necesita documente sincronizate. Plata rezervarii se autorizeaza, iar la ridicare se ajusteaza suma, se finalizeaza tranzactia si se emite factura finala. Evenimentele sunt legate prin ID-uri comune, lucru care usureaza reconcilierea si scurteaza timpul dintre prestatie si incasare.
Organizatiile din sectorul public sau cu activitate reglementata obtin beneficii prin urmarirea riguroasa a dovezilor. Termenele de plata, penalitatile si ajustarea sumelor pot fi reflectate in timp real in documente, fara ambiguitati. Cu o infrastructura coerenta, comunicarile catre contribuabili sau clienti sunt clare, iar datele raman verificabile end-to-end.
Integrarea tehnica si conformitatea: din API pana la e-Factura
La nivel tehnic, integrarea presupune trei straturi: front-end pentru colectarea datelor si autentificare, gateway de plati pentru procesare si back-end-ul de documente pentru emitere si arhivare. SDK-urile moderne includ suport pentru tokenizare, EMV 3DS si Click to Pay, reducand suprafata de risc. In paralel, sistemul de documente gestioneaza serii, fluxuri de aprobare si generarea de PDF-uri si XML-uri.
Conformitatea este fundamentala: PCI DSS pentru manipularea datelor de card, SCA conform PSD2, politici KYC si AML prin partenerii de procesare. In scenariile cu credentiale stocate, distinctia intre CIT si MIT conteaza pentru autorizari si dispute. Un design corect al fluxurilor pastreaza dovada consimtamantului si diminueaza riscul de contestatie.
In Romania, conectarea la SPV pentru e-Factura cere maparea datelor fiscale in XML conform standardului cerut si gestionarea raspunsurilor sistemului. Legarea platii la aceeasi referinta elimina diferentele intre incasari si facturi. Webhook-urile din gateway si raspunsurile din SPV pot alimenta un orchestrator care decide cand trimite documentele, cand marcheaza platit si ce notificari ajung la client.
Managementul erorilor este la fel de important ca scenariile fericite. Daca autentificarea 3DS esueaza, utilizatorul trebuie ghidat clar, fara a pierde cosul sau datele completate. Daca SPV respinge fisierul, aplicatia explica motivul, permite corectia si reincearca. Evenimentele sunt jurnalizate, astfel incat echipele de suport si auditul sa reconstruiasca usor traseul.
Integrarea cap la cap poate fi accelerata prin solutii gata de utilizat, acolo unde exista. Un exemplu este o integrare Mastercard pentru facturare care reuneste colectarea platii, emiterea facturilor, generarea chitantelor si reconcilierea automata. Aceste pachete reduc timpul de lansare, standardizeaza bunele practici si limiteaza personalizarile fragile, oferind totodata extensibilitate prin API pentru specificul fiecarui business.
Securitate, date si valoare pentru business
Securitatea nu se opreste la criptografie. In plati si documente, guvernanta datelor decide rezilienta. Controlul accesului pe roluri, jurnalizarea detaliata, retentia configurabila si segregarea mediilor sunt la fel de importante ca SCA. Daca un operator poate modifica o factura, trebuie sa existe un istoric verificabil si, ideal, o semnatura electronica ce protejeaza integritatea documentului.
Din perspectiva performantei, cateva KPI-uri fac diferenta: rata de autorizare, rata de conversie post-3DS, timpul de emitere a documentelor, rata de reconciliere automata si ponderea incasarilor atribuite corect. Monitorizarea lor periodica expune blocaje, arata unde merita optimizata experienta si unde este nevoie de ajustari de risc sau reguli de routing.
Economia vine din standardizare. Un set coerent de sabloane de documente, coduri de produs, centre de cost si referinte de plata reduce variatiile care ingreuneaza reconcilierea. In plus, adoptarea tokenizarii reduce costurile fraudelor si ale disputelor. Mai putine interventii manuale inseamna mai mult timp pentru analiza si mai putine erori care pot deteriora relatia cu clientii.
Experienta utilizatorului ramane piesa de rezistenta. Un flux clar, cu optiuni preferate salvate si confirmari imediate, creste increderea si loialitatea. Documentele livrate instant, lizibile si coerente cu ecranul de plata evita confuziile. Cand clientul se intoarce peste luni, gaseste acelasi istoric si poate reface o comanda sau o plata cu cateva atingeri.
Pe termen lung, datele bine structurate deschid usi catre finantari si optimizari fiscale. Istoricul incasarilor, corelat cu facturile si performanta produselor, permite modele de scoring si previzionare. In acelasi timp, respectarea principiilor de minimizare a datelor si anonimizarea acolo unde este posibil protejeaza confidentialitatea. Asa se construieste o relatie matura intre plati, documente si strategia financiara.
Legatura cu Mastercard este, in esenta, o disciplina a coerentei: aceleasi reguli pentru autorizare, aceeasi rigurozitate pentru documente si aceeasi transparenta pentru toti actorii. Cand procesul curge fara intreruperi, businessul castiga viteza, control si credibilitate, iar clientii primesc exact ce asteapta: simplitate, siguranta si confirmari care conteaza.
Comentarii
Comentariile sunt dezactivate pentru acest articol.